家はいくらのものまで買えるのか。住宅の購入を考え始めると、ここでまず考えてしまいますよね。
ローンの「借入可能額」を調べれば具体的な数字が出てくるけれど、それがそのまま「買っていい金額」とは思えない。
私は新居のローンを「売却なしでも払えるか」を基準に考えて、マンションからマンションへ住み替えました。借りられる額ではなく、毎月払える額から購入予算を考える方法を、我が家の数字もまじえて整理していきます。
💡 この記事でわかること
- 「借りられる額」と「無理なく払える額」が別ものである理由
- 毎月の返済額から、購入できる物件価格の目安を逆算する流れ
- ローン以外に予算へ入れておきたい支出と、我が家の実際の数字
家はいくらまで買える?「借りられる額」だけでは決めにくい
審査の基準と、暮らしが苦しくならない額は別もの
金融機関は、年収に対する年間の返済額の割合(返済負担率)などを見て、貸せる金額を判断します。たとえばフラット35の利用条件では、年収400万円未満は30%以下、400万円以上は35%以下という基準があります。
住宅ローンだけでなく、カードローンや教育ローン、自動車ローンなどすべての借入の年間返済額を合算して計算します。
ただ、これはあくまで「貸す側が返済できるかを見るための基準」です。子どもの教育費、貯蓄、急な出費など、毎月の暮らしを含めて「無理なく払える額」は家庭ごとに違います。
銀行の審査で通った価格の範囲であれば、上限で借りても暮らしが苦しくならないかというと、そうとも限りません。
出典:住宅金融支援機構「フラット35」の利用条件(公式サイト)

年収は参考にしつつ、年収だけでは決めない
年収が目安になるのは確かです。でも「年収の何倍まで」という数字だけで決めると、家族構成の変化、子どもの進学などライフステージによる暮らしの側の事情が入ってきません。
年収は上限を知るための目安としつつも、自分たちの暮らしから考えた「無理のない月々の出費をシミュレーションすること」が大切です。
我が家は「最初に出ていくお金」を読み違えた
我が家は共働きで3人の子どもがいて、マンションからマンションへ住み替えました。新居のローンは、借入時の返済が月142,211円、管理費を足して月171,391円でした(その後、繰上返済や金利の変化を経て、現在のローン返済は月115,406円です)。
資金計画では、売却後の手残りをアテにしないと決めていました。「手残りは多く出たらラッキー」くらいの感覚で、新居のローンは売却なしでも払えるかどうかを基準にしています。
想定が足りなかったのは、「最初に出ていくお金」と「支払いが重なる期間」でした。毎月のローンばかり見ていたら、購入・引越し等の諸費用が現金で332万円、別でかかった。しかも買い先行だったので、旧居の支払いと合わせた毎月の支払いが約30万円になりました。ダブルローンで支払いをした期間は約5ヶ月で、毎月の返済が重なったのは4回です。
余分にキャッシュは用意していたので、支払いが苦しくなることこそありませんでしたが、ダブルローンの終わりが見えない時期は、支払いのことを考えると少し具合が悪くなりました。

まず「毎月いくらなら払えるか」を考える
ローン返済だけでなく、毎月の住居費全体で見る
毎月の住居費は、ローン返済だけでは終わりません。マンションなら管理費や修繕積立金、駐車場を借りるなら駐車場代、さらに固定資産税もかかります。
参考までに、我が家の新居の毎月の支払い(ローン返済と管理費)はこうなっています。固定資産税は含んでいません。
| 項目(我が家の新居・毎月・借入時) | 金額 |
|---|---|
| 住宅ローン返済 | 142,211円 |
| 管理費 | 29,180円 |
| 合計 | 171,391円 |
「払える額」を決めるときの4つの問い
「毎月いくらまで」は、数字を当てはめる前に、まず次の4つを考えると決めやすくなります。
- 今の家賃や住居費はいくらか。そこから増えても暮らせるか
- 毎月の貯蓄や教育費など、削りたくない支出はいくらか
- ボーナスや臨時収入がなくても払えるか
- 子どもの進学や、配偶者の育休・時短勤務など働き方の変更で収入が減っても続けられるか
答えは家庭ごとに違います。私は、売却後の手残りをアテにせず、新居のローンは売却なしでも払えるかどうかを基準にしました(この考え方は買い先行で住み替えた話にも書いています)。
毎月返済額から購入予算を逆算する考え方
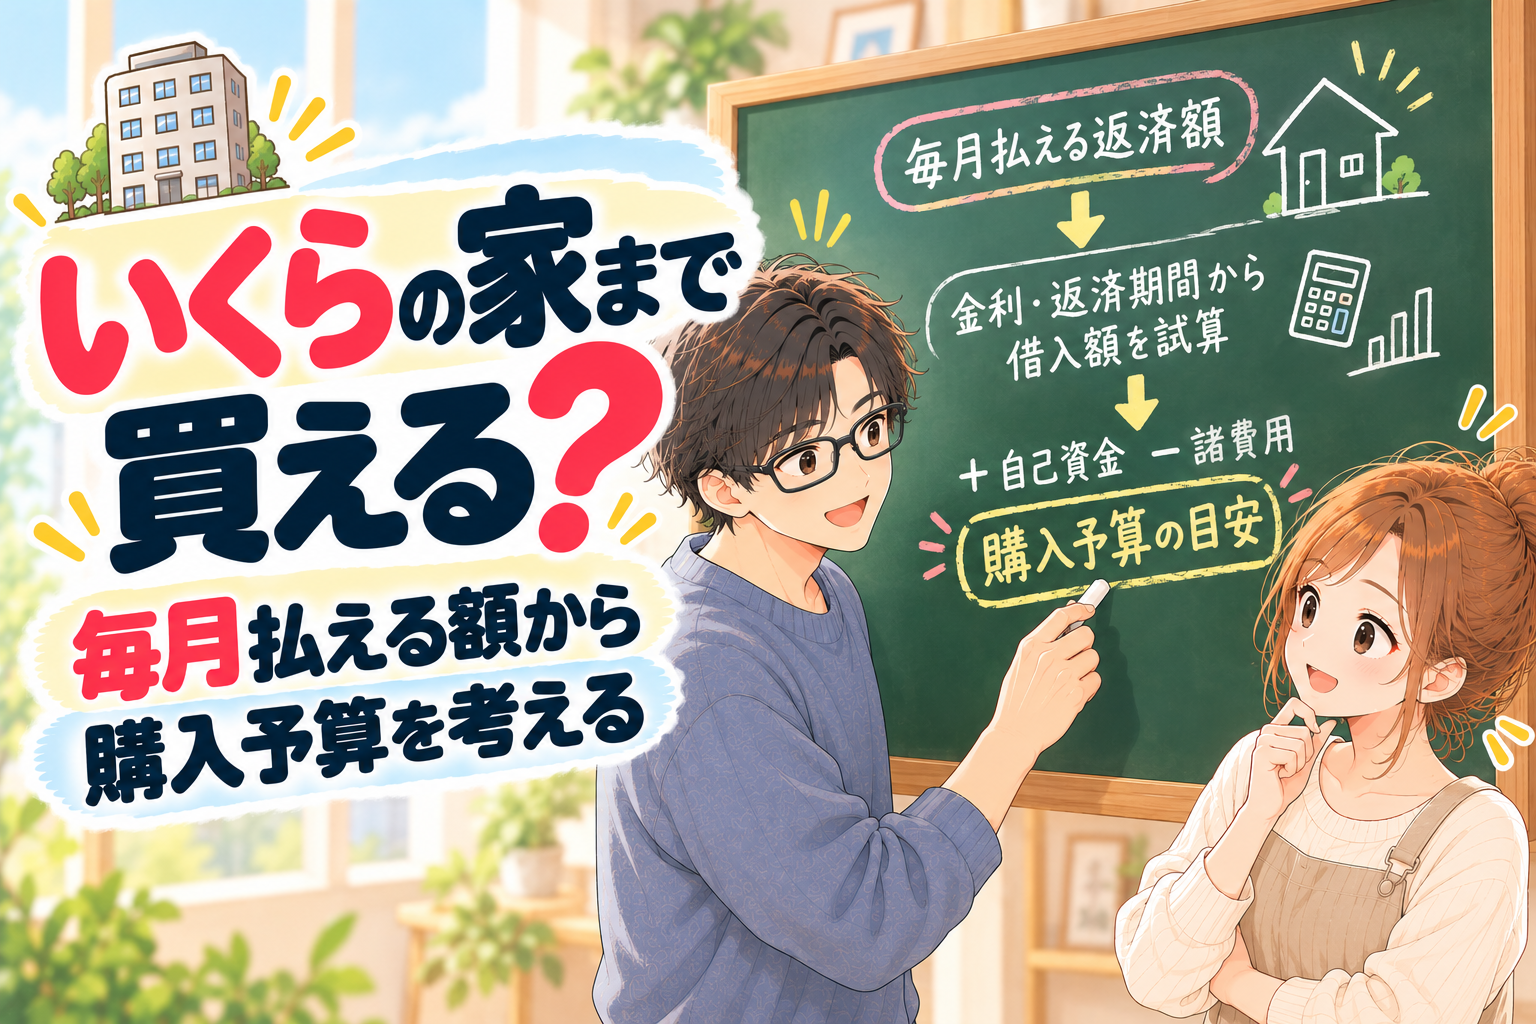
毎月の返済額が決まったら、購入予算は次の順で逆算できます。
- 毎月払える返済額を決める
- 金利と返済期間から、その返済額に合う借入元金の目安を求める
- 自己資金(諸費用と手元に残す分を除いた額)を足して、物件価格の目安にする
同じ毎月10万円でも、金利と返済期間で借りられる額は変わる
同じ「毎月10万円」でも、金利や返済期間によって、そこから逆算できる借入元金は変わります。
毎月の返済額10万円から逆算した借入元金の目安
| 金利(年利) | 35年返済 | 40年返済 |
|---|---|---|
| 1.0% | 約3,540万円 | 約3,950万円 |
| 1.5% | 約3,270万円 | 約3,610万円 |
| 2.0% | 約3,020万円 | 約3,300万円 |
| 2.5% | 約2,800万円 | 約3,030万円 |
| 3.0% | 約2,600万円 | 約2,790万円 |
※元利均等返済・ボーナス返済なしで、金利を一定とした計算例です(我が家の数字ではありません)。年収に対する返済負担率は考慮せず、毎月の返済額を10万円に固定して逆算しています。将来の変動金利の動きや、銀行ごとの返済額の見直しルールを再現するものではありません。実際は金融機関や商品の条件で変わります。
金利が1.5%から2.5%になると、35年返済の場合、同じ毎月10万円から逆算できる借入元金の目安は約470万円も少なくなる計算です。返済期間を35年から40年に延ばせば(金利1.5%の場合)、借入元金の目安は約340万円増えます。
40年返済では借入元金の目安が増えますが、完済年齢も5年上がります。同じ金利・毎月返済額なら、総返済額と利息総額も増えるため、返済を続けられる期間も含めて考える必要があります。
つまり購入予算は、「毎月いくら」だけでなく「どんな金利と期間で」を置くかでも大きく動くんです。金利が違うと毎月の返済がどう変わるかは、住宅ローンの銀行を選んだ話で比べた様子も書いています。
じゃあ、自分の場合はいくらなのか。毎月の返済額から購入予算を確認したい場合は、新居購入予算シミュレーターで計算できます。これは私の経験を踏まえ自作したものです。参考程度に、ぜひ使ってみてください。
住宅ローン以外に見ておきたい支出
購入予算は「ローンで借りる額+自己資金」で決まりますが、自己資金がそのまま物件に使えるわけではありません。諸費用などを引いた残りが、物件の購入に回せる分です。
購入時の諸費用は、物件価格の外にかかる
我が家は、新居の購入と引越し、旧居の家具処分などにかかった諸費用が332万円でした。物件価格とは別に必要になるお金で、月々の返済より、この最初に出ていくお金のほうが心臓に悪かったです。内訳はマンション住み替えの費用の記事に全部書いています。
購入予算を決めるときのチェックポイント
- 毎月払える住居費の総額(ローン返済+管理費など)を、先に決める
- 金利が上がっても払えるか、少し高めの金利でも試算しておく
- 自己資金は使い切らず、購入時の諸費用と手元に残す額を、先に別に試算する
- 金融機関の審査で借りられる上限と、自分の「払える額」は別ものとして考える
いまの私なら、こう考える
家の予算は、「いくら借りられるか」から入るより、「毎月いくらなら払えるか」から入ったほうが、自分の暮らしに合った数字になります。そこに金利と期間を置いて、自己資金と諸費用を足し引きすれば、物件価格の目安が見えてきます。
数字を一度出してみると、「これなら現実的」「ここは背伸びかも」が見えてきます。気になる人は、下のボタンから自分の条件を試してみてください!
よくある質問
Q. 「借りられる額」と「買える額」はどう違いますか?
A. 借りられる額は、金融機関が返済できるかを見て判断する上限です。買える額は、毎月の暮らしや自己資金、諸費用まで含めて、自分が無理なく払える範囲で決める額です。フラット35の返済負担率も申込の基準であって、無理なく返せる額を示すものではありません。
Q. 年収を入れなくても購入予算は試算できますか?
A. 新居購入予算シミュレーターは、年収を入力しなくても試算できます(年収は任意の入力です)。年収を入力すると、返済負担率などの参考表示が加わります。
Q. 金利は何%で考えればいいですか?
A. 正解の数字はなく、借りる時期や金融機関、商品で変わります。我が家は変動金利で複数の銀行を比べました。借入時(2026年3月)は0.615%でしたが、6月の返済日の翌日に0.915%になり、12月の返済日の翌日からは1.515%になる見込みだと銀行から案内がありました(2026年10月時点で、確定ではありません)。試算では、今の金利より少し高い数字でも払えるかを見ておくと、安心感が違います。
📋 住み替え実録まとめ
マンション住み替え体験談|買い先行から売却完了までの記録
物件選びからダブルローン・売却・引越し・新生活まで、全記事を時系列でまとめています →
 あわせて読みたい
 住み替え実録まとめを読む
 無料で不動産売却査定