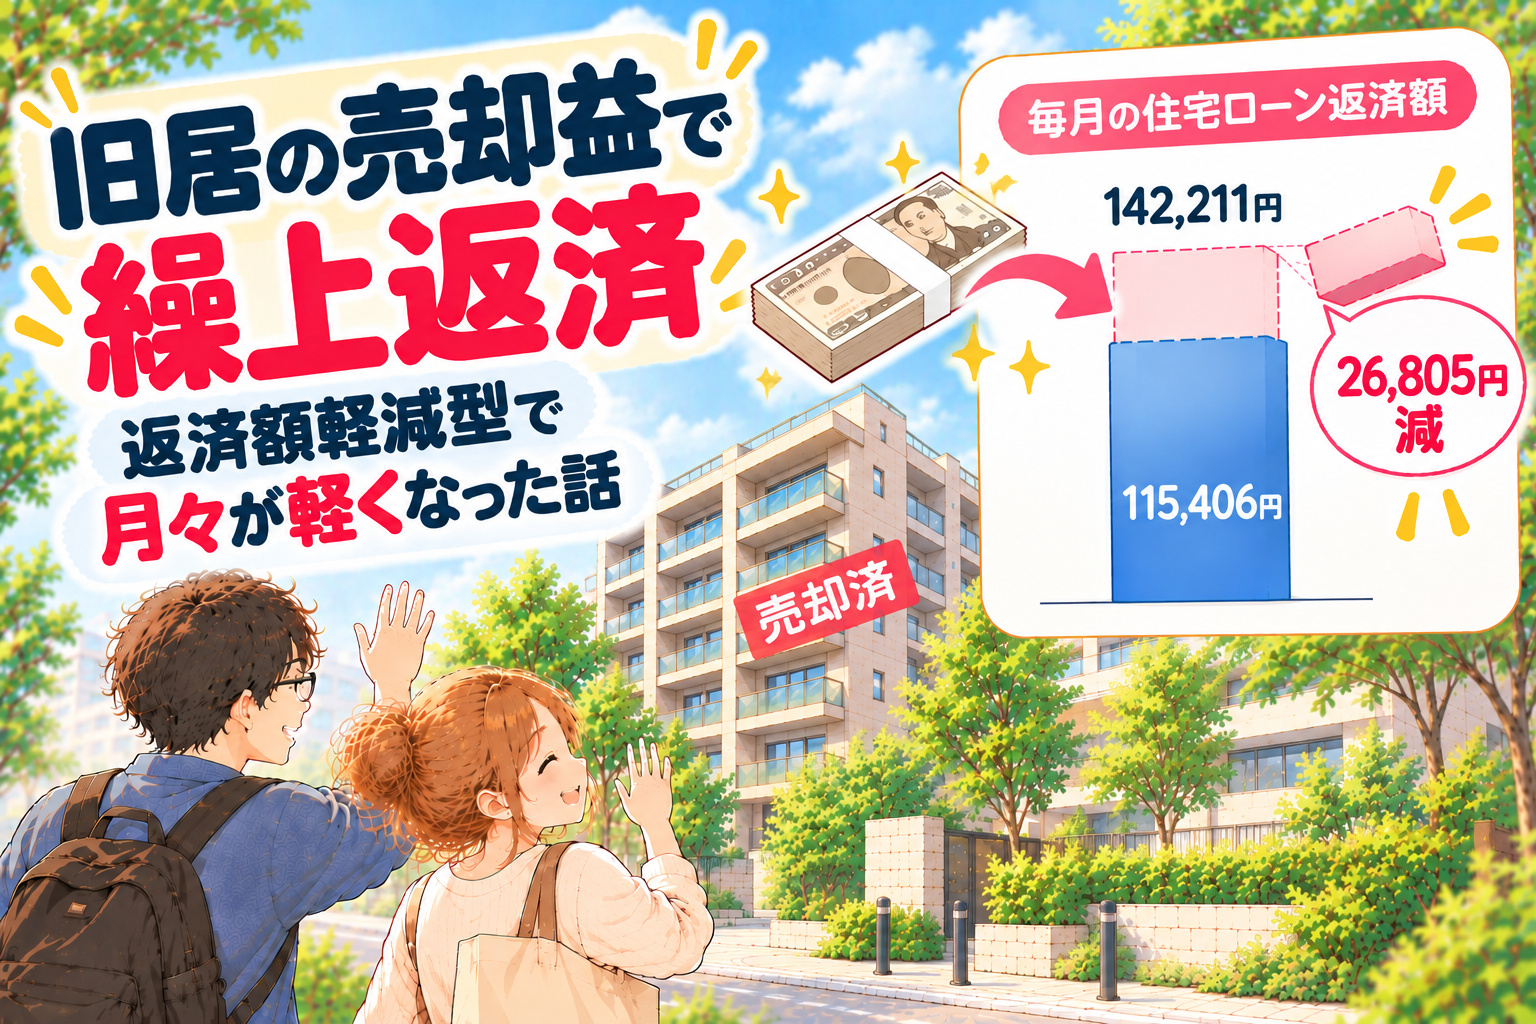
新居のローンに、1,400万円を繰上返済しました。月々の返済は軽くなりました。それなのに、いまの気持ちは「軽くなって安心」より、「また上がるのか…」のほうが大きいです。
私は、返済期間を短くする方法ではなく、月々の返済額を軽くする「返済額軽減型」を選びました。住宅ローンの繰上返済で、何を選んで、いまどうなっているのか。
💡 この記事でわかること
- 1,400万円を繰上返済して、月々の返済がいくら軽くなったか
- 返済額軽減型を選んだ理由と、40年・変動金利を選んだ理由
- 金利が上がり続けるなかで、いま感じていること
繰上返済に回したのは、旧居の売却で残ったお金
繰上返済に使ったのは、旧居を売って手元に残ったお金です。決済のあと、手残りは約1,415万円でした。そのお金を、ほぼそのまま、新居ローンの繰上返済1,400万円に充てました。
手残りの計算は、マンション売却の手残りの計算|入金・完済・手数料まで実際の金額を公開に、入金額や完済額の実額と一緒に書いています。決済当日の様子は、マンション売却の決済|売り出しから約6ヶ月、あっさり終わった引き渡しの日に書いています。
新居ローンの条件は、40年・変動金利
新居ローンの借入当初の条件は、こうでした。
| 項目 | 内容 |
|---|---|
| 当初の借入額 | 6,050万円 |
| 返済期間 | 40年 |
| 金利タイプ | 変動金利 |
| 借入時の金利(2026年3月) | 0.615% |
| 毎月の返済額(借入当初) | 142,211円 |
返済期間は、標準的な35年ではなく40年にしました。銀行から、40年にしても金利の上乗せはないと聞いたからです。いまの想定では、退職金などで返してしまうつもりです(確定ではありません)。
返済額軽減型を選んだのは、月々を軽くしたかったから
繰上返済には、大きく2つの方法があります。返済期間を短くする「期間短縮型」と、毎月の返済額を軽くする「返済額軽減型」です。
私は返済額軽減型にしました。理由は、月々を軽くしたかったからです。返済期間は変えていません。
借入当初と繰上返済後を並べると、こうなります。繰上返済の直前の残高は、ここには載せていません(当初の借入額とは別の項目です)。
| 項目 | 借入当初 | 繰上返済後 |
|---|---|---|
| 借入額・残高 | 6,050万円(当初の借入額) | 4,600万円弱(繰上返済後の残高) |
| 適用金利 | 0.615% | 0.915% |
| 毎月の返済額 | 142,211円 | 115,406円 |
借入当初と比べて、実際の毎月の返済額は、約2.7万円(26,805円)下がりました。繰上返済後の115,406円は、借入当初より金利が0.3ポイント上がったあとの金額です。この差は、繰上返済だけの効果ではありません。

金利は、借入時から上がり続けている
ところが、金利は上がっています。変動金利の推移は、こうです。
| 時期 | 金利 |
|---|---|
| 2026年3月(借入時) | 0.615% |
| 6月の返済日の翌日〜現在 | 0.915% |
| 12月の返済日の翌日から(銀行案内の見込み) | 1.515% |
12月からの1.515%は、銀行から案内があった見込みの金利です(2026年10月時点で、確定ではありません)。金利が上がれば、利息の負担も増えます。そのときの毎月の返済額がいくらになるかは、まだ確認できていないので、ここには書きません。
auじぶん銀行の公式案内(住宅ローンにおける一部繰上返済について・2025年1月10日)でも、返済額軽減型で繰上返済したあとは、金利の上昇などで、毎回の返済額が繰上返済前より増えることがあるとされています。

固定金利を選ばなかった理由
固定金利は、はじめから選択肢に入っていませんでした。理由は、次のとおりです。
- 変動のほうが、金利が安い
- 残高が多いときは、金利差のインパクトが大きい
- 期間固定は、見直しのときが面倒で、金利も高い
- 固定にするなら、全期間固定でないと意味がないと思っている
それに、短期プライムレートは、ずっと変わっていませんでした。こんなに上がるとは、思っていませんでした。今後もどこまで上がるのか、正直、怖いです。給料も、上げてほしいです(笑)。
返済額のイメージは、シミュレーターで確かめられる
借入額・金利・返済期間を変えたとき、毎月の返済額がどう変わるのか。金利が上がる場面を想像するときに、無料のシミュレーターが使えます。
物件価格または借入額と自己資金などを入力すると、毎月の返済額と、総支払額・利息総額の目安を計算できます。登録は不要です。
繰上返済をするかどうかに、正解はないと思います。ただ、金利が上がったときの月々を、先に数字で見ておくと、気持ちの準備ができます。気になる方は、ぜひ試してみてください!
よくある質問
Q. 繰上返済は、返済額軽減型と期間短縮型のどちらにしましたか?
A. 返済額軽減型にしました。月々の返済を軽くしたかったからです。返済期間は変えていません。
Q. 繰上返済に使ったお金は、どこから出しましたか?
A. 旧居を売却して手元に残ったお金(約1,415万円)から、1,400万円を充てました。
Q. 変動金利は、借入のあと、どれくらい上がりましたか?
A. 借入時の0.615%から、6月の返済日の翌日に0.915%になりました。12月の返済日の翌日からは、1.515%になる見込みだと、銀行から案内がありました(2026年10月時点で、確定ではありません)。
住み替え全体の費用は、こちらに書いています。
📋 住み替え実録まとめ
マンション住み替え体験談|買い先行から売却完了までの記録
物件選びからダブルローン・売却・引越し・新生活まで、全記事を時系列でまとめています →
 あわせて読みたい
 住み替え実録まとめを読む
 無料で不動産売却査定