住み替えを考えたとき、私が迷ったのは「売るのと買うのは、どちらが先か」「いくら用意すれば進められるか」ということでした。
我が家は買い先行でマンションを住み替え、新旧のローン返済と管理費だけで、毎月約30万円を支払う時期がありました。売却が長引くと、二重の支払いもその分続きます。
こうした経験をもとに、住み替えの進め方を考える診断と、お金の目安を計算する6つのシミュレーターを作りました。この記事では、作ったきっかけと、悩みに合わせた使い分けを紹介します。
💡 この記事でわかること
- 悩みごとに、診断とシミュレーターのどれを使えばいいか
- ダブルローンの試算例で、売れるまでの期間を変えると追加資金がどう変わるか
- 試算の前提と、結果を読むときの注意点
迷っているのは「進め方」?「お金」?悩み別の選び方
進め方が決まっていないなら診断、お金の見通しを知りたいなら悩みに合うシミュレーターを選びます。全部を使う必要はありません。診断もシミュレーターも、登録不要・無料で使えます。
| 悩み | 使うツール | 分かること |
|---|---|---|
| 買い先行と売り先行、どちらが合う? | 住み替えタイプ診断 | 全10問・約1〜2分。向いている進め方、メリットと注意点、最初にやること |
| 今の家を売ると、いくら手元に残る? | 売却手取り | 手残り(または不足額)の目安、仲介手数料などの内訳 |
| 住み替え全体で、現金はいくら要る? | 住み替え費用 | 売却・購入・引越し・仮住まいなどの現金の目安 |
| 毎月払いたい額から考えると、新居はいくらが目安? | 新居購入予算 | 毎月の返済希望額や自己資金からみた物件価格の目安 |
| 旧居が売れるまで、いくら出ていく? | ダブルローン | 売れるまでの期間別の追加資金、毎月の内訳 |
| 毎月の返済と総返済額は? | 住宅ローン返済 | 毎月の返済額、総支払額・利息総額の目安 |
| いくらで売れば、希望の手残りになる? | 売却価格逆算 | 希望の手残りに必要な売却価格の目安 |
ツール同士で値を引き継げるものもあります。たとえば、新居購入予算シミュレーターの結果は、同じブラウザで住宅ローン返済シミュレーターを開くと自動で引き継がれ、毎月の返済額や利息総額の目安をすぐ確認できます。くわしい仕組みは、ページの最後の「よくある質問」に書いています。

作ったきっかけは、我が家の住み替え
私は新築マンションを先に買い、旧居を後から売る【買い先行】で住み替えました。ツールを作るきっかけになった経験は、次の3つです。
旧居は2026年2月中旬に売り出し、売買契約は7月中旬でした。決済と旧居ローンの完済は8月下旬で、売り出しからは約6か月かかっています。
手元に残る金額は、売れた金額とは別です。成約価格4,980万円から、ローンの完済額、仲介手数料、印紙代、司法書士費用、全額繰上返済手数料を差し引いた後の金額が、上の約1,415万円でした。
住み替えは、売却も購入も諸費用が多く、全体をつかみにくいと感じました。「あ、こんな出費もあるんだ」と思うことが何度もありました。旧居が売れるまでの支払い、売れた後に手元へ残る金額、いくらで売れば足りるのか。そうした数字を動き出す前に自分の条件で確かめられるように、診断とシミュレーターを作りました。役立ててもらえたらうれしいです。
くわしい経過は、実録記事に書いています。
試してみる:ダブルローンの追加資金を、期間を変えて比べる
代表例として、ダブルローンシミュレーターを使います。旧居が売れるまで、毎月の支払いが続くとしたら、現金がいくら必要になるかを計算する例です。以下は私の実際の金額ではなく、キリのいい数字で試した架空の入力例です。
入力した条件
| 入力項目 | 入力した値 |
|---|---|
| 旧居ローン返済(月) | 10万円 |
| 旧居の管理費・修繕積立金(月) | 2万円 |
| 旧居(空き家)の光熱費(月) | 5,000円 |
| 支払いが重なる期間 | 6か月 |
駐車場代・その他の月額費用・新居の住居費は入れていません。空欄は0円として計算されます。
計算結果
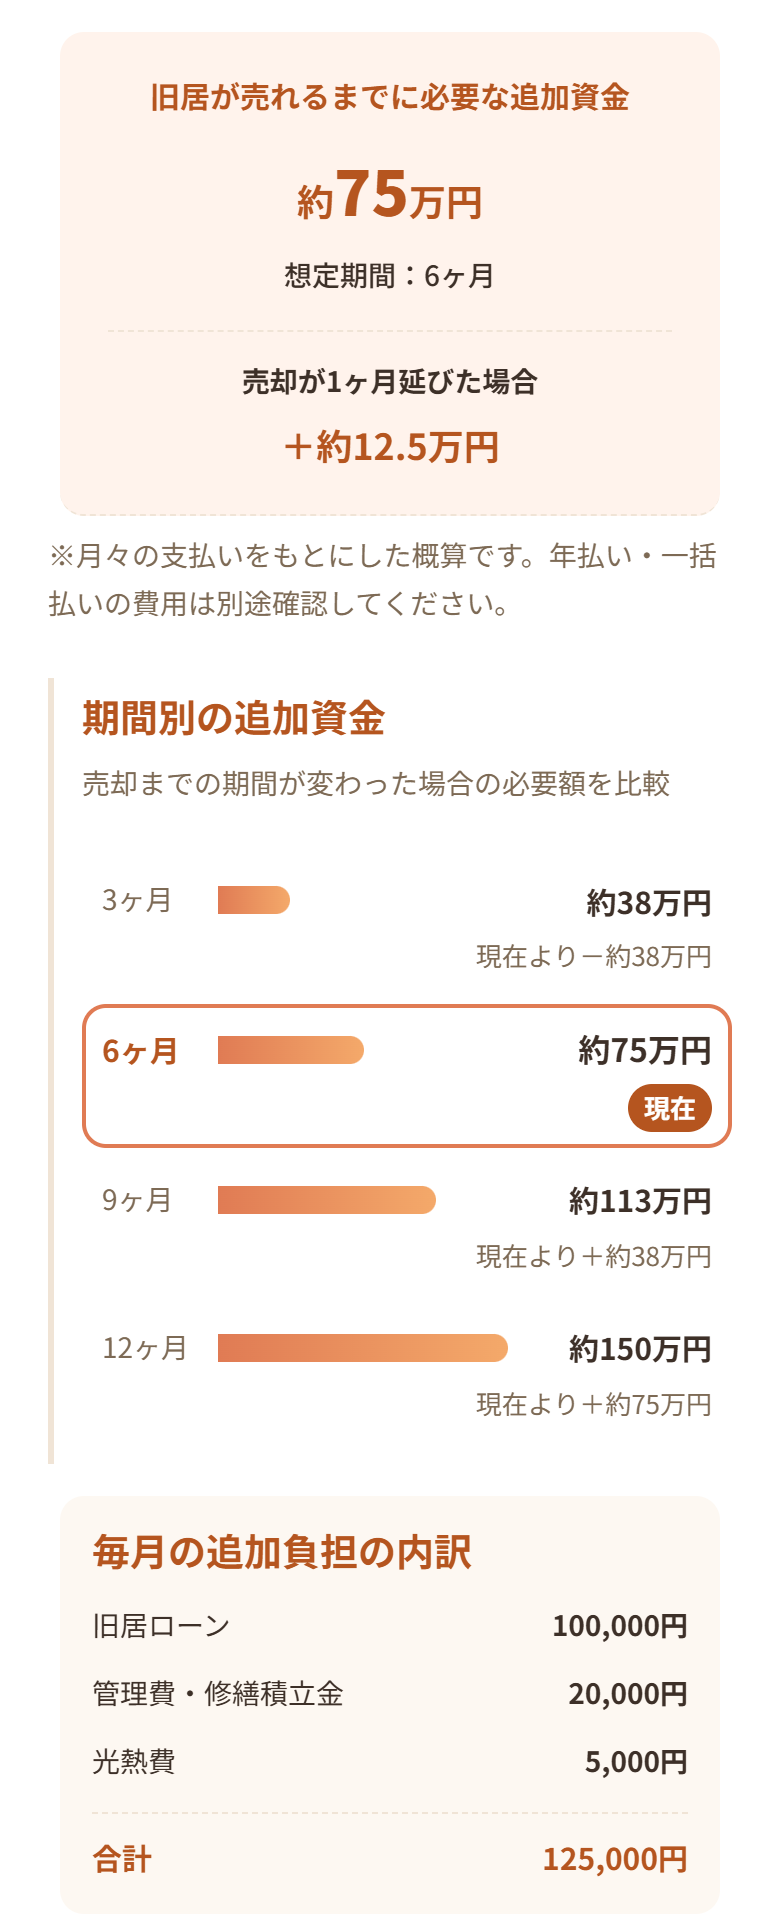
毎月の追加負担は、10万円+2万円+5,000円で合計12.5万円です。結果は、旧居が売れるまでに必要な追加資金が約75万円(12.5万円×6か月)。売却が1か月延びるごとに、約12.5万円増える計算です。ここでの期間は、売買契約までではなく、引渡しと旧居ローンの完済まで、旧居の支払いが続く期間です。
条件を変えると、結果はこう動きました。
| 変えた条件 | 毎月の追加負担 | 追加資金の目安 |
|---|---|---|
| 最初の条件(6か月) | 12.5万円 | 約75万円 |
| 期間だけ9か月に変更 | 12.5万円 | 約113万円 |
| 管理費・修繕積立金だけ月3万円に変更(期間は6か月) | 13.5万円 | 約81万円 |
金額は、画面の表示(万円未満は四捨五入)にそろえています。期間が3か月延びると約38万円増え、管理費が月1万円違うだけでも6か月で約6万円の差が出ます。画面には、3・6・9・12か月で比べた表も出ます(3か月は約38万円、12か月は約150万円)。
この「追加資金」は何の金額?
この試算の「追加資金」は、旧居が売れるまで続く支払いを、現金で何か月分用意しておくかの目安です。計算しているのは、旧居の毎月のローン返済額・管理費・修繕積立金・光熱費などの合計に、期間を掛けた額です。上の例では、月12.5万円×6か月で約75万円になります。
ローンの返済額には元本が含まれます。元本はローン残高が減る分なので、返済額の全額が費用や損失になるわけではありません。我が家の旧居ローンは、1か月分の代表値で、返済額109,259円のうち元金が78,074円、利息が31,185円でした(返済予定表の値で、月ごとに異なります)。ただし、このシミュレーターは元本と利息を分けず、返済額の全額を追加資金に入れています。
この試算では、新居の住居費とは別に続く、旧居の支払いを「追加資金」としています。固定資産税や火災保険などの年払い・一括払いの費用は含みません。

使う前に知っておきたいこと
どのツールも、結果は目安です。
- 診断は参考です。 「性格診断」ではなく、一般的な考え方に基づく条件整理のツールです。実際に合う進め方は、住宅ローン・売却条件・家族の状況で変わります。
- 試算は、入れた条件にもとづく概算です。 仲介手数料は速算式、税金は簡易計算です。実際の売却価格や融資の可否を保証するものではなく、売却価格は査定や市場の反応で変わります。
- 新居購入予算は「借りられる額」ではありません。 希望する毎月の返済額や自己資金などから計算した物件価格の目安で、融資の可否や金利は金融機関の審査で決まります。
進め方に迷っているなら、診断から
売る順番や進め方がまだ決まっていないなら、まず診断です。全10問を選ぶだけで、結果に「まず使うシミュレーター」まで出ます。
進め方が決まっているなら、気になるシミュレーターに今の条件を入れて、数字を動かしてみてください。たとえばダブルローンなら売れるまでの期間を、新居購入予算なら毎月の返済希望額を変えて、結果がどう変わるかを比べられます。気になるところから、ぜひ試してみてください!
🏠 約1〜2分・登録不要あなたは買い先行型?売り先行型?
よくある質問
Q. ツール同士で、入力した値は引き継がれますか?
A. 新居購入予算シミュレーターの結果は、同じブラウザで住宅ローン返済シミュレーターを開くと自動で引き継がれます。専用のボタンを押す必要はありません。借入額まで保存されていれば借入額から計算し、物件価格の目安しか引き継げないときは、自己資金か借入額を自分で確認してから計算します。引き継いでいる間は画面に表示が出て、いつでも解除して自分で入力し直せます。診断とダブルローンシミュレーターは、ほかのツールと値を引き継ぎません。
住み替え全体でかかったお金は、こちらに書いています。
📋 住み替え実録まとめ
マンション住み替え体験談|買い先行から売却完了までの記録
物件選びからダブルローン・売却・引越し・新生活まで、全記事を時系列でまとめています →
 あわせて読みたい
 住み替え実録まとめを読む
 無料で不動産売却査定